

・「NISAを始めたのに、なんか生活が苦しくなってきた…」
・「非課税枠を使い切らなきゃ損って聞いて、無理して積み立ててる」
・「そもそも自分に合った投資額って、いくらなんだろう?」

実はその不安、「NISA貧乏」に陥る前のサインかも
「投資を始めてから生活が苦しくなっている」この気持ちをそのままにしておくのは危険です。
結論から言うと「誰かに相談する」が、投資を失敗させない【NISA貧乏ならない】ための最短ルートです。
\プロに無料で相談/
1|投資を始める前に多くの人が直面する壁
投資を始めると、こんな壁にぶつかります。
😩 よくある「投資の壁」
• 情報が多すぎてどれを信じていいかわからない
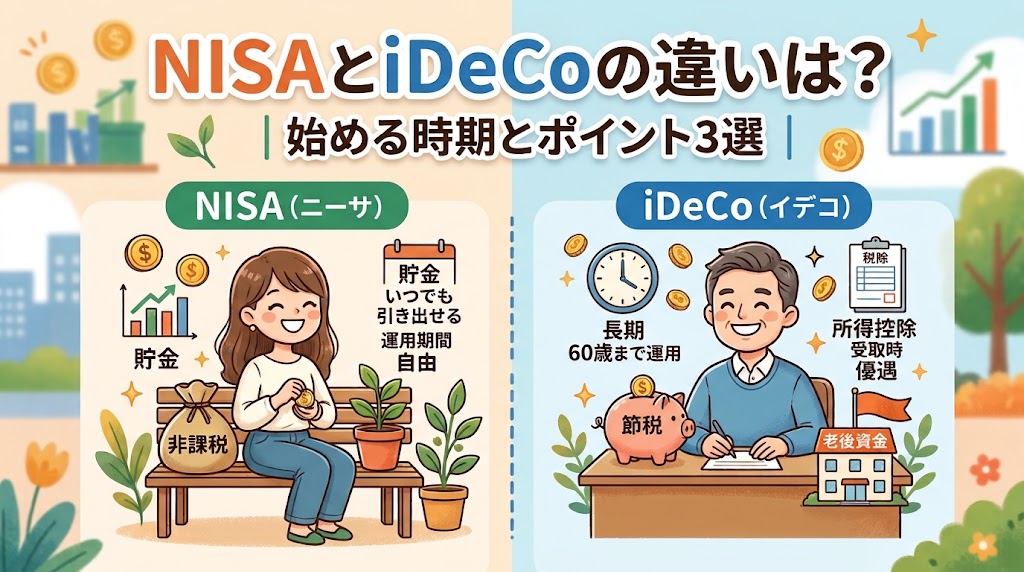
• NISAとiDeCoと一般口座、何が違うの?
• 銀行で相談したら、よくわからない商品を勧められた
• ネットで調べると難しい用語ばかりで挫折した
• 「投資で失敗した」という話を聞いてこわくなった
• 節税とか気になるけど、どこにだれに聞けばいいかわからない
私も同じでした。最初は銀行の窓口や保険屋さんに相談しに行ったんですが、なぜかよくわからない投資信託を勧められて、なんだか腑に落ちなかった経験があります。
あとから知ったのですが、銀行や保険会社のFPは「自社商品を売る」立場なので、どうしても中立なアドバイスが難しいんですよね。
2|「NISA貧乏」にならないためにも、プロへの相談が必要な理由
最近、SNSでちょっと怖い言葉を見かけるようになりました。
それが「NISA貧乏」です。
NISA貧乏ってどういう状態?
NISAで投資はしているのに、日々の生活が苦しくなってしまう状態のこと。
「非課税だからお得!」と焦って投資額を増やしすぎて、生活費や緊急予備費が足りなくなる、というパターンが典型例です。
NISAは本当に良い制度です。
でも、「NISAをやること」が目的になってしまうと危ない。
よくある失敗パターンを見てみましょう。
😰 NISA貧乏になりやすい行動
• 生活防衛資金(いざというときの現金)を確保しないまま、全力でNISAに投資している
• 「非課税枠を使い切らなきゃ損」と焦って、無理な金額を積み立てている
• NISAに入れた分を「なかったお金」として計算せず、生活費が足りなくなる
• 株価が下落したとき、生活費のために仕方なく売却してしまう(損失確定)
• 自分のリスク許容度を考えずに、他人のポートフォリオをそのままマネする
この行動は、「NISAをちゃんと勉強した人」でも陥るんです。
情報は仕入れているのに、自分の家計・収入・ライフプランに合わせた設計ができていないのが原因です。
「正しい順番」で始めることが重要
NISAを始める前に、本来やるべきことがあります。
①|生活防衛資金を確保する
月の生活費×3〜6ヶ月分の現金を手元に残しておく。これが投資の大前提。
②|自分のリスク許容度を把握する
収入・支出・将来のライフイベント(結婚・育児・住宅など)を整理して、無理なく続けられる投資額を決める。
③|自分に合った投資方法・金額でNISAを始める
「月1万でも月5万でも、続けられる金額が正解」。焦らず自分のペースで。
この順番、一人で全部設計するのはかなり難しいです。
特に収入・支出・将来のライフプランを組み合わせて考える部分は、専門知識がないと抜け漏れが出やすいです。
NISA貧乏を防ぐには「投資額を決める前に、家計全体を俯瞰して設計する」ことが必要です。
これこそが、プロに相談する一番の理由だと思っています。自分の家計・収入・目標をすべて話したうえで「あなたに合った投資額はこれ」と言ってもらえる環境、独学だとなかなか作れないんですよね。
FPに相談することで防げること
✅ 生活に合っていない過度な投資額の設定
✅ 自分のライフプランに合わない商品・リスクの選択
✅ 「なんとなく」で選んだ銘柄への集中投資
✅ NISA・iDeCoの使い分けの失敗
✅ 収入変化(転職・育休など)を考慮しない計画
「NISAをとりあえず始める」より、「自分に合った形でNISAを始める」ほうが、長期的に見て絶対に良い結果につながります。そのためのプロへの相談です。
3|投資のコンシェルジュ(投資のミカタ)とは?
専属のFP(ファイナンシャルプランナー)が完全無料・何度でも資産運用の相談に乗ってくれるサービスです。NISA・iDeCo・不動産投資・節税まで幅広く対応。自社商品を持たないため、営業は一切なしの完全中立なアドバイスが受けられます。
最大の特徴は「自社商品を販売しないこと」これ、本当に重要なポイントです。
一般的なFP相談サービスは、保険会社や保険代理店が運営しているケースが多く、最終的には「保険商品を売る」ことが目的になりがちです。
でも「投資のミカタ」は商品販売で収益を得ていないので、純粋にあなたの利益を最優先にしたアドバイスが可能なんです。
4|他サービスと何が違うか
| 比較ポイント | 銀行・保険会社のFP | 投資のミカタ |
|---|---|---|
| 営業・勧誘 | あり(自社製品) | 一切なし |
| 相談費用 | 有料の場合も | 完全無料 |
| 相談回数 | 制限あり | 何度でもOK |
| 対応範囲 | 保険・預金など自社製品中心 | NISAやiDeCo、不動産など 投資全ジャンル対応 |
| 中立性 | 自社に向きがち | 中立 |
| セカンドオピニオン | 難しい | 利用可能 |
表を見ると、差がかなり明確ですよね。特に「営業なし・中立」の組み合わせは他にはほぼない**と言っても過言ではないと思います。
特に**「何度でも無料」**というのが個人的にはかなりありがたい。最初の相談で全部解決しなくても、「やっぱりここが気になる」「別の方法も聞いてみたい」となったときに、また気軽に相談できるんです。
5|投資のコンシェルジュ3つの強み
強み① 販売商品を持たないから、営業ゼロ
自社で販売する商品がないため、「この商品を売りたい」という動機が存在しません。あなたの状況と目標だけをもとに、本当に必要なアドバイスをもらえます。
強み② NISA・iDeCo・不動産まで幅広く対応
保険の見直し、NISA・iDeCo・不動産投資・節税まで、資産形成に関わるあらゆる悩みに1人のFPが対応。複数の専門家と個別にやり取りする手間がありません。
強み③ 200社以上の提携先から最適な投資先を紹介
具体的な投資先を検討したい場合は、事前審査済みの200社以上の提携企業の中から、あなたの条件に合った会社だけを紹介してもらえます。もちろん、投資の相談だけでやめてもOK!
6|こんな人に特におすすめ
✅ 投資に興味はあるが、何から始めるか迷っている
✅ NISAを始めたいが、自分に合った方法がわからない
✅ 過去に投資で失敗して、不安がある
✅ 貯金はあるので、運用を始めてみたい
✅ 忙しくて情報収集の時間がとれない
✅ 税金・節税まわりが面倒で動けない
✅ すでに投資をしているが、これでいいか不安
特に「貯金はあるけど、まだ投資を始めていない人」には本当にぴったりのサービスだと思います。「何に投資すればいいか」から相談できるので、ゼロスタートでも安心です。
7|利用の流れ(4ステップ)
STEP 1|LINEから無料申し込み
スマホから1分で完了。難しい手続きはなし。
STEP 2|専属FPとオンライン面談(初回)
現状のヒアリングと、目標・リスク許容度の確認。カメラ・マイクONで参加。
STEP 3|あなただけの運用プランを提案
ヒアリング内容をもとに、最適な投資先・方法をいくつか提案してもらえる。
STEP 4|気に入った投資先があれば検討・実行
強制加入なし。気に入らなければ断れる。その後も何度でも無料相談OK。
\無料で始めよう/
まとめ
• FP相談は「お金持ちのもの」ではなく、初心者こそ使うべきサービス
• 銀行・保険系のFPは「売る商品がある」ため中立なアドバイスがしにくい
• 「投資のコンシェルジュ」は自社商品なし・営業なし・完全無料・何度でも相談できる
• NISA・iDeCo・不動産・節税まで幅広く対応
• 「何から相談すればいいかわからない」状態でもOK
• 「NISA貧乏」を防ぐには自分の家計・ライフプランに合った設計が必要。独学より専門家への相談が確実
• 投資額・順番・商品選びをプロに確認してもらうことで、長期的な失敗リスクを大きく減らせる
投資の第一歩に迷っているなら、まず相談してみるのが一番の近道です。
\無料相談から始めよう/
※本記事はアフィリエイト広告を含みます。掲載情報は執筆時点のものです。投資にはリスクが伴います。

コメント