「iDeCo、今から始めても遅い?」「掛金が増やせるって聞いたけど、どんな影響があるの?」
2026年12月に予定されている改正について、結論からお伝えします。
2026年12月からiDeCoの掛金上限が引き上げ・加入年齢が70歳未満に延長。多くの人にとってメリットの大きい改善
2026年12月改正のポイント
結論からお伝えすると、今回の改正は多くの人にとってメリットの大きい「改善」です。ポイントは大きく2つあります。
1.掛金上限額が引き上げ
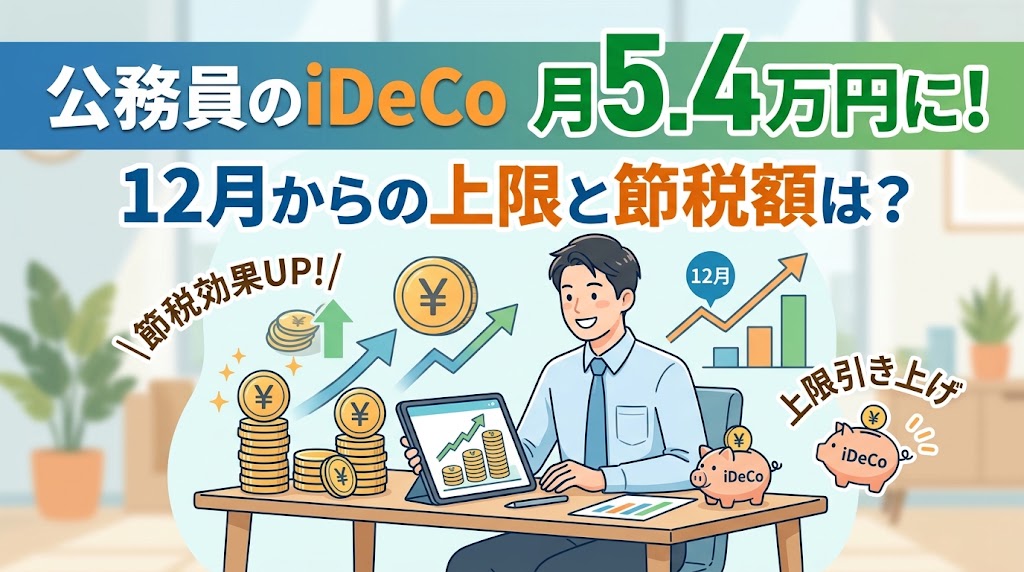
企業年金のない会社員の上限は月23,000円→62,000円へ。企業型DC加入者も掛金の制限が緩和される予定です。
2.加入可能年齢が70歳未満に延長
これまで原則65歳未満だった加入年齢が70歳未満に。60代以降も資産形成を続けたい方の選択肢が広がります。
自分は対象?タイプ別の変化を確認しよう
自分がどのくらい変化の影響を受けるか、まずは大まかに確認してみましょう。
A.企業年金なしの会社員
掛金上限が大きく引き上げられる、最も恩恵が大きい層です。
B.企業型DC等に加入中
掛金上限が引き上げられ、掛金を増やしやすくなります。
C.自営業・フリーランス
今回の上限引き上げは主に会社員・公務員向けのため、影響は限定的です。
D.60代で「もう遅い」と思っていた方
加入可能年齢の延長により、新たに始める選択肢が生まれます。
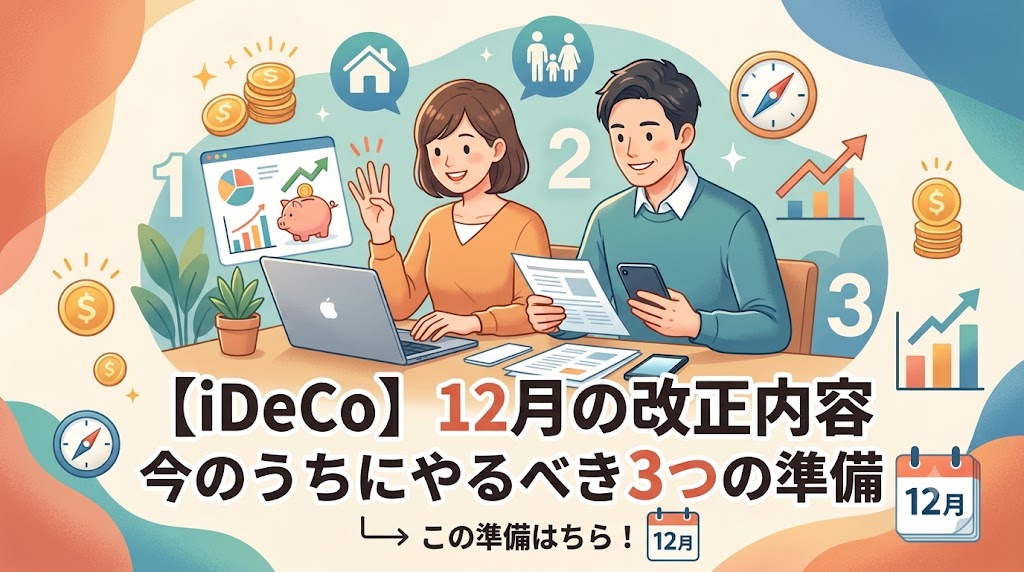
今のうちにやるべき3つの準備
制度が変わるのは2026年12月ですが、直前になって慌てないよう、今のうちにできる準備をまとめました。
1.自分の掛金区分を確認する
「企業年金あり」か「なし」かを、勤務先の人事・総務部門に確認しておきましょう。
2.掛金を増やした場合の節税額をイメージする
掛金は全額所得控除の対象。上限まで増やすと年間いくら節税になるか、大まかにイメージしておきましょう。
3.金融機関への変更手続きのスケジュールを把握する
申請には一定期間がかかります。案内が届いたら早めに目を通しておきましょう。
増やせば増やすほど得、ではない点に注意
iDeCoは節税効果があり、大きな恩恵を受けれる制度ですが、注意もあります。掛け金を増やす前に注意点も知っておきましょう。
iDeCoは原則60歳まで引き出せません。掛金の上限いっぱいまで増やすことだけを目指すのではなく、生活費や急な出費に対応できる分の貯蓄を確保した上で、無理のない範囲で掛金を設定することが大切です
まとめ
制度改正のニュースは難しく感じがちですが、自分に関係があるかどうかを確認するだけなら数分でできます。まずは自分のタイプを確認するところから始めてみましょう。
関連記事もチェック
iDeCo制度を始めたい人はこちら👇

iDeCoと合わせて活用したい制度についてはこちらもご覧ください👇
iDeCoはこちらから
📷 Instagramで最新情報をチェック© お金のつぶやき |
※本記事は一般的な情報提供を目的としており、投資勧誘・税務相談を目的としたものではありません。制度の詳細は必ず公式情報をご確認ください。本記事はPRを含みます
コメント