iDeCoに加入すると、掛金の設定や運用商品の選択など、「入口」の部分に意識が向きがちです。
ですが、大切なのは「出口」つまり受け取り方です。
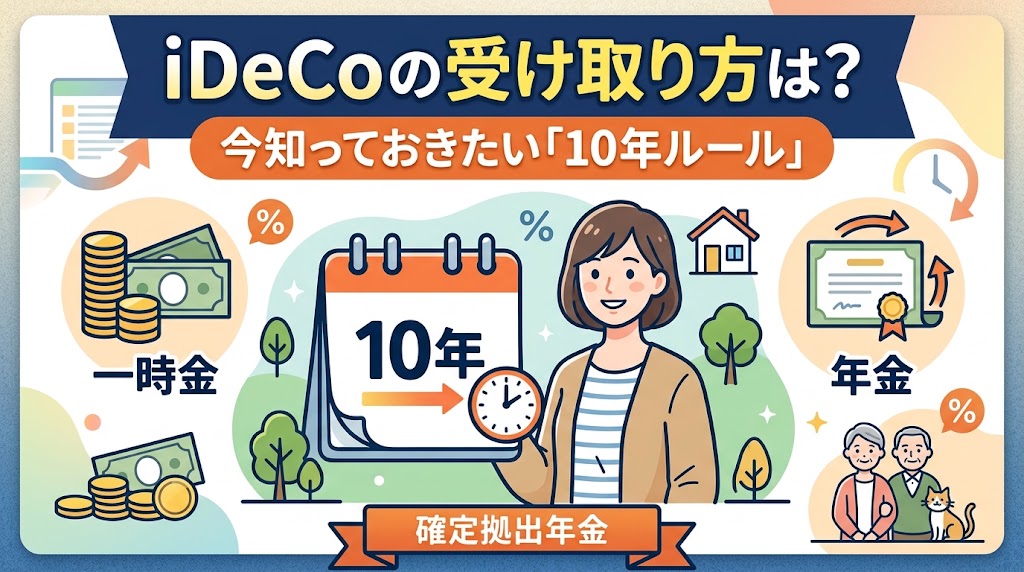
iDeCoには「受け取り方」も選択肢があり、退職金との受け取り順序で税金が変わる「10年ルール」があります。
iDeCoの始め方を知りたい人はコレ👇

iDeCoは「入口」だけでなく「出口」も選べる制度
60歳以降に資産を受け取る「出口」の部分にも、いくつかの選択肢があります。受け取り方によって、税金の計算方法が変わってくるため、知っておいて損はありません。
「まだ何十年も先の話」と感じるかもしれませんが、大まかな仕組みだけでも知っておくと、将来判断に迷ったときの土台になる!
受け取り方は3種類、それぞれの特徴
iDeCoの資産は、原則60歳から75歳までの間に、次の3つの方法から選んで受け取ります。
| 受け取り方 | 特徴 | 適用される控除 |
|---|---|---|
| 一時金 | まとめて一括で受け取る | 退職所得控除 |
| 年金 | 分割して定期的に受け取る | 公的年金等控除 |
| 併用 | 一部を一時金、残りを年金で受け取る | 両方の控除を組み合わせ |
一時金で受け取る場合は「退職所得控除」、年金で受け取る場合は「公的年金等控除」という、それぞれ異なる税制上の優遇を活用できます。
どちらが有利かは、退職金の有無や金額、iDeCoの資産額などによって変わるため、一概にどれが正解とは言えません。
退職金との受け取り順序で税金が変わる「10年ルール」
会社からの退職金がある方は、iDeCoの受け取り時期と退職金の受け取り時期の「間隔」にも注意が必要です。
これまでは、iDeCoの一時金と退職金を5年以上空けて受け取れば、それぞれに退職所得控除を満額適用できるルールでした。2026年1月からは、この間隔が実質的に10年に見直されています。
間隔が短いと、退職所得控除の計算で重複部分が調整され、結果として税負担が増える可能性があります。
この改正は、定年延長や再雇用によって60代以降も働き続ける人が増えている実態にあわせたものとされています。
とはいえ、これは「実際に受け取るタイミングが近づいてから」考えれば十分な話です。今の時点では、「受け取る順序やタイミングによって税金が変わる仕組みがある」ということだけ覚えておけば問題ありません。
今の段階で意識しておきたいこと
iDeCoに加入したばかりの方が、今の時点で意識しておきたいことはコレ👇
- 受け取り方には複数の選択肢があり、税金の計算方法が異なることを知っておく
- 退職金がある(見込みの)場合、受け取り時期の間隔によって税負担が変わる制度があることを頭の片隅に置いておく
- 制度のルールは今後も変更される可能性があるため、実際に受け取りが近づいたタイミングで、そのときの最新情報を確認する
税制のルールは、今後も社会情勢にあわせて見直される可能性があります。
今の時点で細かい数字を覚えておく必要はなく、「受け取り方で結果が変わる制度がある」という大枠を知っておくだけで十分です。実際に受け取りが視野に入ってくる年齢になったら、そのときの最新のルールをもとに、税理士やFPに相談しながら具体的な戦略を考えるとよいでしょう。
まとめ
「まだ先の話」だからこそ、今は大枠だけ押さえて、日々の積立に集中することが何より大切です。
関連記事もチェック
iDeCoについてはこちらの記事もあわせてご覧ください。
© お金のつぶやき | 本記事は一般的な情報提供を目的としており、投資勧誘・税務相談を目的としたものではありません。制度の詳細は必ず公式情報をご確認ください。
コメント