「20代で資産運用を始めたいけれど、何から手をつければいいのか分からない」
「投資の前にまず何を準備すべき?」
この記事は、20代の初心者に向けた資産運用ロードマップです。
結論から言うと順番を間違えなければ、20代の資産運用は難しくありません。
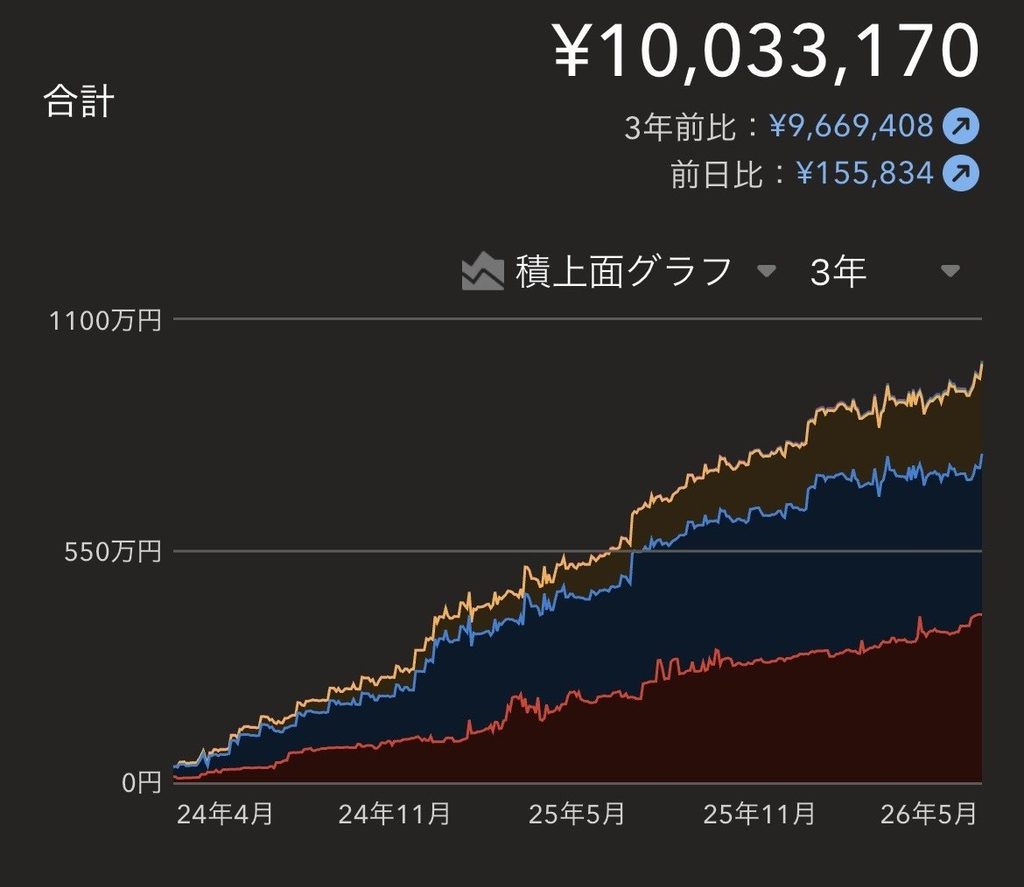
僕自身、年収約400万円・地方在住の20代前半で2024年に資産形成を始め、約3年で資産1,000万円に到達しました。
ただ、その道のりは投資だけで作ったものではなく、遠回りも失敗もありました。
この記事では、手順と僕の実体験を紹介します。あなた自身の場合に置き換えて、今日から動ける形にまとめました。
※投資には元本割れのリスクがあります。この記事は特定の商品や投資行動をすすめるものではなく、最終的な判断はご自身でお願いします。
20代の資産運用は何から始める?
20代は「家計の把握」から始め、次に生活防衛資金を確保し、そのあとでNISAを使った長期・分散投資に進むのが基本の順番。
20代の最大の強みは、長く運用できる時間があることです。ただし、いきなり投資額を増やしたり、人気の銘柄に飛びついたりする必要はありません。むしろ、最初の準備で差がつきます。
一番大切なのは土台作りだと思います。
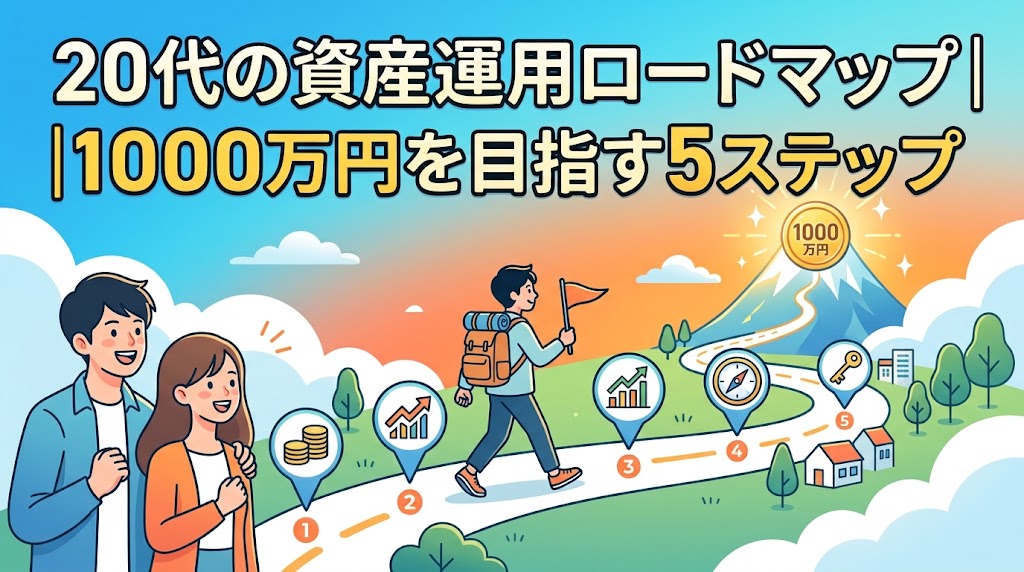
20代の資産運用の進め方(全体像)
- 家計を把握する(収入・支出・貯金・借金を確認)
↓ - 生活防衛資金を確保する(急な出費や収入減に備える現金)
↓ - NISAなどの制度を理解する(非課税の仕組みを知る)
↓ - 長期・分散投資を少額から始める(投資先を決めて積立)
↓ - 収入や投資額を徐々に増やす(無理のない範囲で、続けながら)
次の章から、この5ステップを順番に説明します。
「今すぐ投資を始めたい」という方も、STEP1とSTEP2は数十分〜数日で終わるので、先に済ませてしまうのがおすすめです。
1000万円を作るために使ったものはこちらで解説中👇
20代の資産運用ロードマップ【5ステップ】
まずは全体を一覧で確認しましょう。自分がいまどの段階にいるかを探してみてください。
| 段階 | やること | 次に進む目安 |
|---|---|---|
| STEP1 | 家計と資産状況を把握する | 毎月の収支と借金の有無が分かる |
| STEP2 | 生活防衛資金を準備する | 生活費の3〜6か月分程度を現金で確保(目安) |
| STEP3 | NISAの仕組みを理解し、口座を開く | つみたて投資枠・成長投資枠の違いを説明できる |
| STEP4 | 投資先を決めて、少額から始める | 自分が買うものの中身とリスクを説明できる |
| STEP5 | 収入に合わせて積立額を増やす | ボーナスや昇給のタイミングで見直す |
| その先 | 資産配分を年1回見直す | リスクを取りすぎていないか確認 |
なお、「20代だから毎月○万円」という決まった正解はありません。適切な投資額は、収入・支出・貯金額によって一人ひとり違います。具体的な決め方はSTEP5で説明します。
STEP1 家計と現在の資産状況を把握する
投資を始める前に、まず自分のお金の状態を数字で知ることが出発点です。次の4つを書き出してみてください。
- 毎月の手取り収入はいくらか
- 毎月いくら使っているか(固定費と変動費に分けて)
- 貯金はいくらあるか
- 借金やリボ払い、分割払いの残高はないか
家計簿アプリを使えば、銀行口座やクレジットカードと連携して自動で集計できます。特に確認したいのは、リボ払いなど金利の高い借入です。残っているなら、投資より先に返済を優先しましょう。
最初の資産は30万円でした
2024年1月、僕はまだ投資をせず、家計簿アプリで固定費と変動費を洗い出すことから始めました(2023年の下半期から、お金と投資の勉強は始めていました)。そのときの資産は約30万円です。スマホ・保険・サブスクなどの固定費を見直したところ、月2〜3万円ほど圧縮できました。この「ムダに気づく作業」があとの積立の資源になり、土台作りの基になりました。
STEP2 生活防衛資金を準備する
生活防衛資金とは、病気・ケガ、失業、急な出費などに備えてすぐ使えるようにしておく現金のことです。これがないまま投資をすると、急にお金が必要になったとき、値下がり中の投資を売らざるを得なくなる可能性があります。
目安として、生活費の3〜6か月分を現金で確保します。ただし、仕事や家族の状況によって必要額は変わります。
| 状況 | 考え方の例 |
|---|---|
| 会社員(収入が安定している) | 3〜6か月分を目安に |
| 自営業・フリーランス・収入の波が大きい | より多め(6か月〜1年分など)を検討 |
| 扶養する家族がいる・住居費が高い | 上乗せして考える |
貯金がほぼゼロの状態で、投資だけを先に始めることはおすすめしません。「毎月の積立」と「生活防衛資金づくり」は並行しても構いませんが、まず防衛資金を優先し、足りない間は投資額を小さくしておくと安心です。
「投資に回すお金がない」という方はこちらの記事も参考にしてください👇
STEP3 NISAを活用して投資を始める
20代の資産運用では、まず新NISAの活用を検討するのがおすすめです。
NISAとは?非課税になるメリット
NISA(少額投資非課税制度)は、NISA口座で購入した株式や投資信託から得た利益(売却益・配当金・分配金)に、税金がかからなくなる制度です。通常は利益に対して約20%(正確には20.315%)の税金がかかるため、その分を長期の資産形成に回せるのが大きなメリットです。
2026年10月時点の新NISAの制度(2024年1月〜・施行済み)
| 概要 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資上限 | 120万円 | 240万円 |
| 併用 | 可能(合計で年間最大360万円) | |
| 非課税で保有できる総額 | 生涯で1,800万円まで(うち成長投資枠は1,200万円まで) | |
| 非課税で持てる期間 | 無期限(制度自体も恒久化) | |
| 投資できるもの | 金融庁の基準を満たした、長期の積立・分散投資に適した一定の投資信託 | 上場株式、投資信託など(一部の商品は対象外) |
| 対象年齢 | 日本在住の18歳以上 | |
※出典:金融庁「NISA特設ウェブサイト」。商品を売却すると、売却した分の「生涯の非課税枠(簿価ベース)」は翌年以降に再利用できます。一方、年間の投資枠はその年のうちには復活しません。
20代が長期投資と相性がよい理由
- 運用できる期間が長い:値動きがある投資でも、長く続けることで、一時的な下落をまたぐ時間を取りやすい
- 非課税の期間に期限がない:焦って売る必要がなく、長期保有しやすい
- 少額から始められる:収入がまだ大きくない20代でも続けやすい
今後の制度変更:「決定済み」と「検討中」を区別して確認
NISAの制度変更の状況(2026年10月10日時点)
- 【施行済み】2024年1月開始の新NISA(上の表の内容)
- 【決定済み・2027年1月〜】つみたて投資枠の年齢要件が撤廃され、0〜17歳向けの枠(年間60万円・非課税保有限度額600万円)が新設されます(通称「こどもNISA」)。あわせて、つみたて投資枠の対象商品も広がります。令和8年度税制改正法は2026年3月に成立しています。20代のあなた自身の枠が変わるものではありません
- 【要望・検討段階(未決定)】売却した分の非課税枠を、その年のうちに再利用できるようにする案は、金融庁が令和9年度(2027年度)税制改正要望に盛り込んでいます。ただし、決まったわけではありません。NISA枠の即時復活についての記事で整理しています
制度は変わることがあります。口座を開く前に、金融庁のNISA特設サイトで最新情報を確認しておくと安心です。
NISAについての記事はこちら👇


STEP4 投資先を決める
NISAは「口座(入れ物)」で、中に何を買うかは別に決める必要があります。
初心者が知っておきたいのは次の3つの違いです。
| 投資信託 | ETF(上場投資信託) | 個別株 | |
|---|---|---|---|
| しくみ | 多くの株や債券をまとめた商品。運用はプロが行う | 投資信託の一種で、株のように取引所で売買できる | 1社の株式を直接買う |
| 分散 | 1本で分散される | 1本で分散されるものが多い | 自分で複数銘柄を選ぶ必要がある |
| 手間 | 少ない(積立設定が可能) | やや多い(売買のタイミングを自分で決める) | 多い(企業分析・見直しが必要) |
| リスクの特徴 | 市場全体の動きに連動しやすい | 市場簿動きに連動しやすい | 1社の業績悪化の影響を大きく受ける |
初心者で最初のうちは、低コスト(信託報酬が低い)で幅広く分散された投資信託を少額から積み立てる方法がおすすめ。
毎月決まった額を自動で買うため、値動きを気にして売買する手間が少なく、長期投資に向いているからです。
これは「この商品を買えば安心」という意味ではありません。
投資信託でも、投資先の地域や資産の種類によって値動きの大きさは違い、元本割れもあります。信託報酬、投資対象、値動きの幅を、自分で確認してから選んでください。
僕は2024年4月、新NISAで全世界株式やS&P500に連動するタイプのインデックスファンドの積立から始めました。
クレジットカード積立でポイントも受け取り、相場が下がった月も淡々と続けました。高配当株や米国ETFなどの個別投資を加えたのは、その1か月後の2024年5月からです。
インデックス投資と高配当株の違いはこちら👇

個別株に興味がある場合も、最初から個別株だけに集中するのではなく、投資信託を土台にしながら、無理のない金額で試すほうが、失敗したときのダメージを抑えられます。
STEP5 積立額を増やしながら資産形成を進める
最初の目標は、金額を大きくすることではなく、無理なく続けることです。
最初の積立額の決め方
目安は、手取り収入 − 毎月の生活費 − 生活防衛資金の積立で残る金額です。
この目安は人によって大きく変わります。(以下参照)
| 例(数字は説明用の仮定です) | 手取り | 生活費 | 投資に回せる目安 |
|---|---|---|---|
| Aさん | 20万円 | 16万円 | 数千円〜1万円程度から |
| Bさん | 25万円 | 17万円 | 2〜3万円程度から |
| Cさん | 30万円 | 18万円 | 5万円前後も検討可(防衛資金は確保した上で) |
月1,000円程度から始められる金融機関も多いので、「まとまったお金がないから無理」と考える必要はありません。
投資額を増やすタイミングと考え方
- 昇給・転職で収入が増えたとき:増えた分の一部を積立に回す、とルールを決めておく
- ボーナスが入ったとき:NISAには、ボーナス月だけ積立額を増やせる設定があります
- 年に1回は見直す:生活費、貯金、積立額、資産の配分を確認する
- 下がった時期も続けるかどうか、事前に決めておく:値下がり時に慌てて売ると、損失が確定してしまうため
「先に投資、残りで生活」にしました
月収から固定費を引いたお金を「貯金20%・投資70%・変動費10%」に分けるルールにしていました(収入の20〜30%を投資に回せるお金として確保するという考え方がベースです)
「余ったら投資」ではなく「先に投資して残りで生活」にしたことと、給料日に自動で振り分ける仕組みにしたことが、続けられた理由だと感じています。
ただし、この配分はあくまで僕の生活と収入での一例です。
20代で資産1,000万円に届くまでの3年間
ここからは、僕が実際にたどった道のりです。
あくまで一人の実例であり、同じ方法で誰でも1,000万円に届くわけではありません。収入、支出、住んでいる地域、始めた時期、相場の状況で結果は変わります。
前提:年収約300~400万円、地方在住2024年に資産形成を開始
| 時期 | やったこと | 資産 |
|---|---|---|
| 2023年下半期 | お金と投資の勉強を始める | ― |
| 2024年1月 | 家計簿で支出を把握。固定費を見直し、自動で貯蓄に回す仕組みづくり | 約30万円 |
| 2024年4月 | 新NISAでインデックス投資の積立を開始 | ― |
| 2024年5月 | 高配当株・米国ETF、不動産クラウドファンディングを追加 | ― |
| 2025年 | 継続 | 約400万円 |
| 2026年5月 | 資産形成3年目で到達 | 約1,000万円 |
投資の利益だけで作ったわけではありません
振り返ると、1,000万円に届いた要因は「入金力(毎月どれだけ入れられたか)・運用・時間」の3つが重なったことです。
節約で固定費を下げ、収入から先に投資・貯蓄へ回し、そこに運用の成果が乗りました。特に最初の数年は、運用の利益より「毎月の入金額」の影響が大きかったと感じています。
遠回りした失敗談
この反省から、ルールを決めて学び直したことが、続けるうえで役に立ちました。
あなたの場合に置き換えるための3つの問い
- 手取りから生活費を引いて、毎月いくら残せそうか(STEP1・STEP5)
- 生活防衛資金は何か月分あるか(STEP2)
- 何年続けるつもりか。相場が下がっても、続けられる金額か(STEP4・STEP5)
20代から積み立てるとどうなる?シミュレーション
長期で積み立てた場合のイメージをつかむための試算です。毎月一定額を積み立て一定の年率で運用できたと仮定した場合の金額です(万円未満は四捨五入)。
| 毎月の積立額 | 期間 | 元本合計 | 年3%の場合 | 年5%の場合 |
|---|---|---|---|---|
| 1万円 | 10年 | 120万円 | 約140万円 | 約155万円 |
| 20年 | 240万円 | 約328万円 | 約411万円 | |
| 30年 | 360万円 | 約583万円 | 約832万円 | |
| 3万円 | 10年 | 360万円 | 約419万円 | 約466万円 |
| 20年 | 720万円 | 約985万円 | 約1,233万円 | |
| 30年 | 1,080万円 | 約1,748万円 | 約2,497万円 | |
| 5万円 | 10年 | 600万円 | 約699万円 | 約776万円 |
| 20年 | 1,200万円 | 約1,642万円 | 約2,055万円 | |
| 30年 | 1,800万円 | 約2,914万円 | 約4,161万円 |
見るべきポイントは2つです。
ひとつは、期間が長いほど元本と運用結果の差が広がること。
もうひとつは、始める時期が早いほど、同じ金額でも結果の幅が大きくなることです。これが「20代から始める」意味です。
では、1,000万円を目指すには毎月いくら必要でしょうか。同じ仮定で逆算すると、次のとおりです。
| 1,000万円に届くまでの期間 | 年3%の場合の毎月の積立額 | 年5%の場合の毎月の積立額 |
|---|---|---|
| 5年 | 約15.5万円 | 約14.7万円 |
| 10年 | 約7.2万円 | 約6.4万円 |
| 15年 | 約4.4万円 | 約3.7万円 |
期間が短いほど、運用利回りより毎月の入金額が結果を左右することが分かります。
※シミュレーションの注意点
運用利回りは保証されたものではありません。実際のリターンは年ごとに大きく変動し、マイナスになる年もあります。毎月月末に積立し、年率を12で割った月利で複利計算した簡易的な試算で、信託報酬などの手数料、税金(NISA以外の口座の場合)、物価の変動は考慮していません。「毎月○万円なら必ず○万円になる」という意味ではありません。
20代でやらない方がいいこと6つ
不安をあおるつもりはありません。ただ、次の6つは避けたほうが長く続けやすくなります。
- 生活防衛資金がない状態で、無理に投資する
急な出費で、値下がり中の資産を売ることになりかねません。 - SNSで話題になった銘柄に、全額投資する
【筆者の体験】僕も話題の銘柄に飛びつき、高値づかみをしたことがあります。1つの銘柄に集中すると、その1社の動きに資産全体が左右されます。 - 短期間でお金を増やそうとする
短期の値動きは予測がむずかしく、焦るほど判断を誤りやすくなります。 - 借金をして投資する
投資の結果にかかわらず、返済と利息は続きます。 - 投資先を理解せずに買う
【筆者の体験】根拠のない勘で売買していた時期は、同じ失敗を繰り返しました。「何に投資していて、どんなときに下がるのか」を説明できないものは、買わないのが無難です。 - 「NISAだから損しない」と思い込む
NISAは税金がかからなくなる制度で、元本割れを防ぐ制度ではありません。損失が出たときも、他の口座の利益との損益通算や、翌年への繰越はできません。
投資の失敗を減らしたい方はこちらもご覧ください👇

今日からできる3つのこと
- 先月の収入と支出を書き出す(STEP1)
- 生活防衛資金の目標額を決める(生活費×3〜6か月)(STEP2)
- NISA口座を開く(まずは申し込みだけでOK。審査を含めて1週間ほどかかります)(STEP3)
投資は、積み立てを続けている間に値動きを経験しながら慣れていくものです。まずは小さく始めて、続けることを優先してください。
よくある質問(FAQ)
Q. 20代は貯金と投資、どちらを優先すべき?
まずは生活防衛資金(生活費の3〜6か月分が目安)の確保を優先し、そのうえで投資を始めるのが基本です。ただし、防衛資金が貯まるまで投資を完全に止める必要はなく、少額の積立と並行するやり方もあります。
Q. 20代で資産運用を始めるなら、いくらから?
決まった金額はありません。月1,000円程度から始められる金融機関も多く、収入や支出、貯金額に合わせて決めます。まずは無理のない金額で始め、収入が増えたときに見直すのがおすすめです。
Q. 20代からNISAを始めるメリットは?
運用で得た利益が非課税になるため、長期で続けるほど税金の差が出やすいことです。非課税で保有できる期間に期限がなく、20代のうちから長い時間をかけて積み立てられます。
Q. 20代で資産1,000万円は可能?
収入、支出、投資に回せる金額、期間によります。僕は約3年で到達しましたが、投資の利益だけでなく、節約と毎月の入金額の影響が大きい実例です。シミュレーションのとおり、運用利回りを仮定しても、毎月の積立額と期間で結果は大きく変わります。同じ結果になることは保証できません。
Q. 投資初心者は何から始めればいい?
投資の前に、家計の把握と生活防衛資金の確保を済ませます。そのあとNISA口座を開き、少額の積立から始める流れが基本です。
Q. 20代は投資信託と個別株、どちらがいい?
初心者は、低コストで分散された投資信託から始める方法があります。個別株は、1社の業績の影響を大きく受けるため、余裕資金の範囲で、企業を調べたうえで少額から試す方法が一つの考え方です。
Q. NISAとiDeCo、20代はどちらから始める?
どちらが向いているかは、使い道や考え方で変わります。iDeCoは原則60歳まで引き出せないため、いつ使うお金かを考えて選びます。
iDeCoとNISAの違いを知りたい人はこちら👇
まとめ:20代の資産運用は「順番」と「続けやすさ」
- 順番は「家計の把握 → 生活防衛資金 → NISAの理解 → 長期・分散投資を少額から → 収入に合わせて増やす」
- 金額の正解は人によって違う。無理なく続けられる額から始める
- 僕の1,000万円は、投資だけでなく節約・入金力・時間の積み重ねによる一例
- 投資には元本割れのリスクがある。NISAでも損失は出る
さらに具体的な方法についてはこちら👇
投資の基礎を学ぶ方法
投資の基礎を体系的に学びたい方へ
僕は個別株で遠回りした経験から、セミナーやスクールでも学びました。
独学で不安な方は、無料体験セミナーで内容を確認してみるのも一つの方法です。無料の体験会でも学べることが多いのでオススメです。
\【PR】おすすめ無料体験セミナー/

※本記事は個人の運用実績・体験に基づくものであり、将来の運用成果を保証するものではありません。NISAなどの制度は2026年10月10日時点の情報で、今後変更される場合があります。最新情報は金融庁などの公式サイトでご確認ください。投資の最終判断はご自身の責任でお願いします。本記事はアフィリエイトを含みます
📷 Instagramで最新情報をチェック© お金のつぶやき
コメント